Domain cunb.de kaufen?
Wir ziehen mit dem Projekt
cunb.de um.
Sind Sie am Kauf der Domain
cunb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cunb.de kaufen?
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Nar
Top-Angebote
Produkte zum Begriff Nar:
-
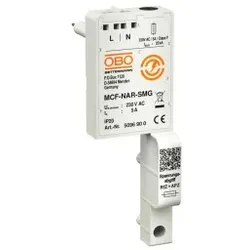
OBO Bettermann Vertr Adapter f.Spannungsabgriff für MCF-NAR Serie MCF-NAR-SMG (5096900)Eigenschaften • Adapter für den Spannungsabgriff im netzseitigen Anschlussraum \n• einfache und platzsparende Spannungsabgriffe für den Abschlusspunktzählerplatz (APZ) und den Raum für Zusatzanwendungen (RfZ) \n• mit Federkontakten für einfaches Anschließen der Adern \n• inklusive 2 Buchsensteckern \n• Sicherungsschraube gegen unerwünschtes Lösen \n• austauschbare 5-A-Feinsicherung mit einem Ausschaltvermögen von 50 kA \n• Sicherungshalter 6,3 x 32 mm (5096900)49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **

Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
Top-Angebote
Produkte zum Begriff Nar:
-
Kamik Freezie navy/red (NAR) 32 NF4152N-NAR-32Die Freezie Winterstiefel für Kinder von Kamik sind die ideale Wahl für kalte Wintertage voller Abenteuer. Diese robusten Stiefel sind speziell für Jungen konzipiert und bieten dank ihres Nylon-Obermaterials eine ausgezeichnete Mischung aus Flexibilität und Haltbarkeit. Egal ob im Schnee, Schneematsch oder auf gefrorenem Boden – diese Stiefel sind bereit für jede Herausforderung. Ein herausragendes Merkmal der Freezie Stiefel ist die „Thermal Guard“-Isolierung, die dafür sorgt, dass die Füße auch bei extrem niedrigen Temperaturen angenehm warm bleiben. Der Temperaturbereich von bis zu –25 °F / –32 °C macht sie zu einem verlässlichen Begleiter, wenn die Luft eisig wird. Die wasserdichte Konstruktion hält die Füße trocken, während die Gummi-Außensohle sicheren Halt auf rutschigen Oberflächen bietet. Der praktische Bungee-Verschluss ermöglicht ein schnelles An- und Ausziehen und sorgt dafür, dass die Stiefel stets gut sitzen. Zudem ist der Innenschuh herausnehmbar, was die Pflege und Reinigung erleichtert und für zusätzlichen Komfort sorgt. Mit einer mittleren Schafthöhe bieten die Stiefel optimalen Schutz und Bewegungsfreiheit für aktive Kinder. Produktdetails Konstruktion: Mid Cut Gemacht für: Kinder Verschluss: Verstellbarer Bungee-Verschluss Obermaterial aus Nylon: Robust, flexibel, bereit für wildes Spielen. „Thermal Guard“-Isolierung: Hält die Wärme, wenn die Luft beißt. Gummi-Außensohle: Sichere Traktion auf Eis und im Schlamm. Bungee-Verschluss: Schnell anziehen, gut sitzen, los geht’s. –25 °F / –32 °C Temperaturbereich: Gemacht für Kälte, die die Luft zum Knacken bringt. Materialien: Außenmaterial: 600D Nylon Futter: Herausnehmbarem Innenschuh, Fleece 6MM THERMAL GUARD Eigenschaften: wasserdicht Innen/Zwischensohle: Nicht angegeben Aussensohle: Gummi58,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
OBO 5096900 Spannungsabgriff für MCF-NAR Serie 230V MCF-NAR-SMGAdapter für den Spannungsabgriff im netzseitigen Anschlussraum• einfache und platzsparende Spannungsabgriffe für den Abschlusspunktzählerplatz (APZ) und den Raum für Zusatzanwendungen (RfZ)• mit Federkontakten für einfaches Anschließen der Adern• inklusive 2 Buchsensteckern• Sicherungsschraube gegen unerwünschtes Lösen• austauschbare 5-A-Feinsicherung mit einem Ausschaltvermögen von 50 kA• Sicherungshalter 6,3 x 32 mm60,46 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr Adapter f.Spannungsabgriff für MCF-NAR Serie MCF-NAR-SMG (5096900)Eigenschaften • Adapter für den Spannungsabgriff im netzseitigen Anschlussraum \n• einfache und platzsparende Spannungsabgriffe für den Abschlusspunktzählerplatz (APZ) und den Raum für Zusatzanwendungen (RfZ) \n• mit Federkontakten für einfaches Anschließen der Adern \n• inklusive 2 Buchsensteckern \n• Sicherungsschraube gegen unerwünschtes Lösen \n• austauschbare 5-A-Feinsicherung mit einem Ausschaltvermögen von 50 kA \n• Sicherungshalter 6,3 x 32 mm (5096900)49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Ähnliche Suchbegriffe für Nar
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
-
Kann die Bank den Kredit kündigen?
Kann die Bank den Kredit kündigen, wenn der Kreditnehmer die vereinbarten Raten nicht pünktlich bezahlt oder andere Vertragsbedingungen nicht einhält? Ist es möglich, dass die Bank den Kredit vorzeitig kündigt, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert? Welche rechtlichen Schritte muss die Bank unternehmen, um den Kredit zu kündigen, und welche Konsequenzen hat dies für den Kreditnehmer? Gibt es Möglichkeiten für den Kreditnehmer, die Kündigung des Kredits durch die Bank zu verhindern oder zu verzögern? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.