Domain cunb.de kaufen?
Wir ziehen mit dem Projekt
cunb.de um.
Sind Sie am Kauf der Domain
cunb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cunb.de kaufen?
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Wo liegt der Unterschied zwischen einer öffentlichen Bank wie der VR Bank und einer privaten Bank wie die...?
Der Hauptunterschied zwischen einer öffentlichen Bank wie der VR Bank und einer privaten Bank liegt in ihrer Eigentümerschaft. Eine öffentliche Bank gehört in der Regel dem Staat oder einer öffentlichen Institution, während eine private Bank in Privatbesitz ist. Dies kann Auswirkungen auf die Geschäftspolitik, die Zielsetzungen und die Verantwortlichkeiten der Bank haben. **

Ähnliche Suchbegriffe für Geschäftsbeziehungen-zwischen-Bank-und
Top-Angebote
Produkte zum Begriff Geschäftsbeziehungen-zwischen-Bank-und:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
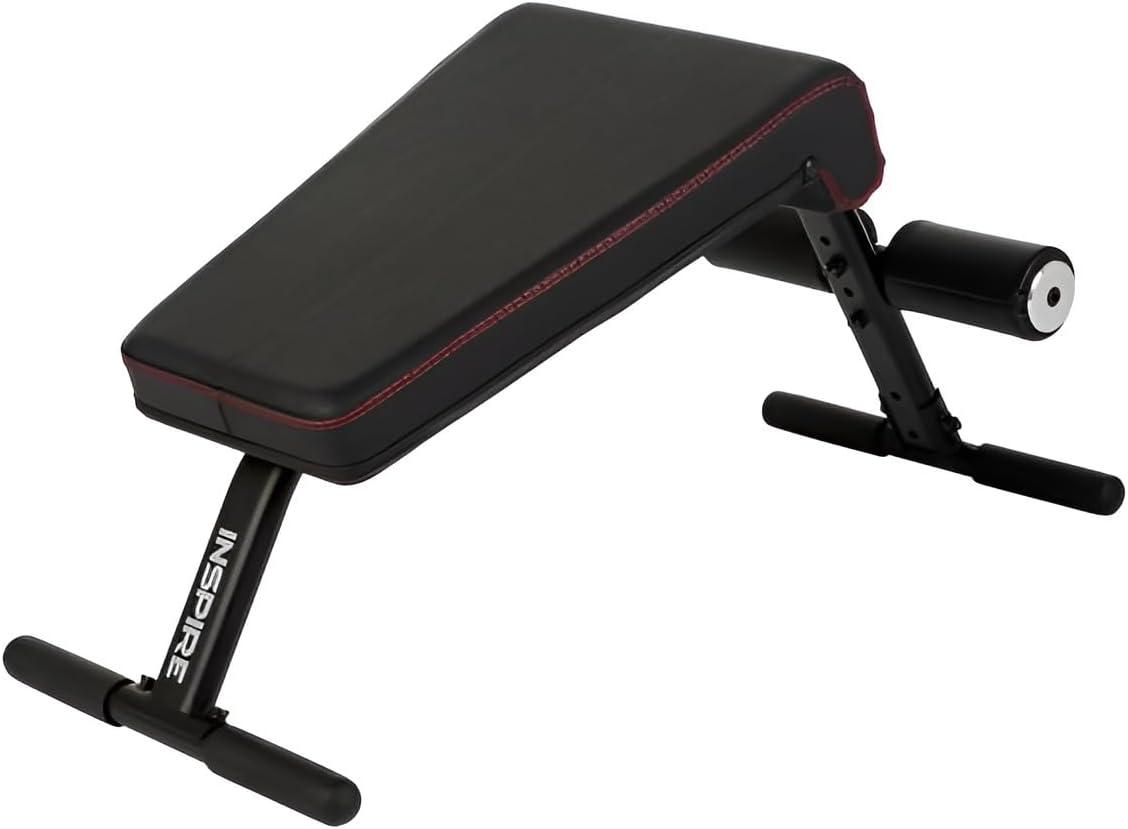
Mini-Crunch-Bank - robuste, kompakte Bank für Bauchmuskeln, Rumpfmuskulatur und RückenunterstützungDie kompakte und vielseitige Mini-Crunch-Bank eignet sich für kernfokussierte Übungen und ermöglicht ein intensives Training in platzsparender Form. Die gepolsterte Auflage besteht aus hochdichtem, geschlossenzelligem Schaumstoff und bietet eine komfortable, stützende Trainingsunterstützung. Die Konstruktion aus hochwertigem Naugahyde mit Einzelnähten ist auf lange Haltbarkeit und Verschleißfestigkeit ausgelegt. Mit den platzsparenden Abmessungen 34 " L x 15.2 cm B x 73.7 cm H (87cm x 16cm x 74cm) passt die Bank in die meisten Heim-Fitnessstudios. Für ein erweitertes Rumpftraining lässt sie sich mit dem Turm für vertikales Knieheben von Inspire Fitness kombinieren. Die Bank wurde vom Expertenteam von Inspire Fitness entwickelt, das für hochwertige und innovative Fitnessgeräte bekannt ist, und baut auf 20+ JAHREN HANDWERKSKUNST auf.396,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine kritische Analyse der Eignung des Total Quality Management-Konzeptes zur Steuerung von Geschäftsbeziehungen zwischen einem Abnehmer und seinenEine Kritische Analyse Der Eignung Des Total Quality Management-konzeptes Zur Steuerung Von Geschäftsbeziehungen Zwischen Einem Abnehmer Und Seinen Zulieferern, Taschenbuch Von Jan Steins, Grin, 978-3-638-70568-4, Seitenanzahl: 12847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Unterschiede zwischen einer traditionellen Bank und einer Online-Bank?
Die wichtigsten Unterschiede sind, dass traditionelle Banken physische Filialen haben, während Online-Banken nur digital verfügbar sind. Online-Banken bieten oft höhere Zinssätze und niedrigere Gebühren, da sie geringere Betriebskosten haben. Traditionelle Banken bieten persönlichen Kundenservice und Beratung vor Ort an, während Online-Banken meist nur über Chat oder Telefon erreichbar sind. **
-
Was sind die wesentlichen Unterschiede zwischen einer traditionellen Bank und einer Online-Bank?
Eine traditionelle Bank hat physische Filialen, während eine Online-Bank ausschließlich über das Internet operiert. Online-Banken bieten oft höhere Zinsen und niedrigere Gebühren, da sie weniger Betriebskosten haben. Traditionelle Banken bieten persönliche Beratung und einen direkten Ansprechpartner vor Ort, während Online-Banken meist nur über Telefon oder Chat erreichbar sind. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **

Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
Top-Angebote
Produkte zum Begriff Geschäftsbeziehungen-zwischen-Bank-und:
-
Geschäftsbeziehungen zwischen Bank und Kunden; Bankkonto, Taschenbuch von Christian Falkenberg,Gunther Lehleiter, Berliner Wissenschafts-Verlag,Geschäftsbeziehungen Zwischen Bank Und Kunden; Bankkonto, Taschenbuch Von Christian Falkenberg,gunther Lehleiter, Berliner Wissenschafts-verlag, 978-3-8305-3492-1, Seitenanzahl: 10822,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitative Erfolgsfaktoren internationaler Geschäftsbeziehungen zwischen deutschen und spanischen Unternehmen, Taschenbuch von Torsten Habermann,Qualitative Erfolgsfaktoren Internationaler Geschäftsbeziehungen Zwischen Deutschen Und Spanischen Unternehmen, Taschenbuch Von Torsten Habermann, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-56756-2, Seitenanzahl: 312104,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Wo liegt der Unterschied zwischen einer öffentlichen Bank wie der VR Bank und einer privaten Bank wie die...?
Der Hauptunterschied zwischen einer öffentlichen Bank wie der VR Bank und einer privaten Bank liegt in ihrer Eigentümerschaft. Eine öffentliche Bank gehört in der Regel dem Staat oder einer öffentlichen Institution, während eine private Bank in Privatbesitz ist. Dies kann Auswirkungen auf die Geschäftspolitik, die Zielsetzungen und die Verantwortlichkeiten der Bank haben. **
-
Was sind die wichtigsten Unterschiede zwischen einer traditionellen Bank und einer Online-Bank?
Die wichtigsten Unterschiede sind, dass traditionelle Banken physische Filialen haben, während Online-Banken nur digital verfügbar sind. Online-Banken bieten oft höhere Zinssätze und niedrigere Gebühren, da sie geringere Betriebskosten haben. Traditionelle Banken bieten persönlichen Kundenservice und Beratung vor Ort an, während Online-Banken meist nur über Chat oder Telefon erreichbar sind. **
-
Was sind die wesentlichen Unterschiede zwischen einer traditionellen Bank und einer Online-Bank?
Eine traditionelle Bank hat physische Filialen, während eine Online-Bank ausschließlich über das Internet operiert. Online-Banken bieten oft höhere Zinsen und niedrigere Gebühren, da sie weniger Betriebskosten haben. Traditionelle Banken bieten persönliche Beratung und einen direkten Ansprechpartner vor Ort, während Online-Banken meist nur über Telefon oder Chat erreichbar sind. **
Ähnliche Suchbegriffe für Geschäftsbeziehungen-zwischen-Bank-und
-
Mini-Crunch-Bank - robuste, kompakte Bank für Bauchmuskeln, Rumpfmuskulatur und RückenunterstützungDie kompakte und vielseitige Mini-Crunch-Bank eignet sich für kernfokussierte Übungen und ermöglicht ein intensives Training in platzsparender Form. Die gepolsterte Auflage besteht aus hochdichtem, geschlossenzelligem Schaumstoff und bietet eine komfortable, stützende Trainingsunterstützung. Die Konstruktion aus hochwertigem Naugahyde mit Einzelnähten ist auf lange Haltbarkeit und Verschleißfestigkeit ausgelegt. Mit den platzsparenden Abmessungen 34 " L x 15.2 cm B x 73.7 cm H (87cm x 16cm x 74cm) passt die Bank in die meisten Heim-Fitnessstudios. Für ein erweitertes Rumpftraining lässt sie sich mit dem Turm für vertikales Knieheben von Inspire Fitness kombinieren. Die Bank wurde vom Expertenteam von Inspire Fitness entwickelt, das für hochwertige und innovative Fitnessgeräte bekannt ist, und baut auf 20+ JAHREN HANDWERKSKUNST auf.396,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine kritische Analyse der Eignung des Total Quality Management-Konzeptes zur Steuerung von Geschäftsbeziehungen zwischen einem Abnehmer und seinenEine Kritische Analyse Der Eignung Des Total Quality Management-konzeptes Zur Steuerung Von Geschäftsbeziehungen Zwischen Einem Abnehmer Und Seinen Zulieferern, Taschenbuch Von Jan Steins, Grin, 978-3-638-70568-4, Seitenanzahl: 12847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkaufen im Ausland und dabei Geld sparen. Grenzübergreifende Transaktionen zwischen Frankreich und Deutschland, Taschenbuch von Marie-ThereseEinkaufen Im Ausland Und Dabei Geld Sparen. Grenzübergreifende Transaktionen Zwischen Frankreich Und Deutschland, Taschenbuch Von Marie-therese Laschinger, Grin, 978-3-668-37717-2, Seitenanzahl: 4817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
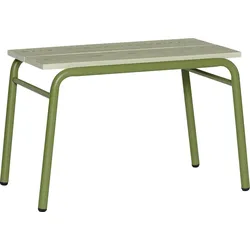
Koi Bank grün und grauHaben Sie schon einmal von einem Möbelstück geträumt, das Ihrer Einrichtung Charakter verleiht? Hier ist es - die Koi-Bank, die ein einzigartiges Aussehen mit praktischer Funktionalität verbindet. Ihre Vorteile: Hergestellt aus hochwertigen Materialien: Eschenholz, MDF und Eisen für Langlebigkeit und Eleganz. Kompakte Abmessungen: Breite 43 cm, Länge 70 cm, Höhe 48 cm - passt perfekt in jeden Flur. Minimalistisches Design - perfekt für Innenräume im skandinavischen Stil. Stabile Konstruktion macht ihn nicht nur schön, sondern auch funktionell. Einfach zu pflegen dank der Verwendung von langlebigen Materialien.155,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.